Warum ich Gastbeiträge auf meinem Blog veröffentliche
Mein Blog soll nicht nur meine eigene Stimme widerspiegeln.
Mir sind gute Beziehungen, gegenseitige Unterstützung und echtes Netzwerken wichtig. Wenn ich Menschen kennenlerne, deren Arbeit ich schätze, deren Haltung zu mir passt und die etwas zu sagen haben, dann gebe ich ihnen gern auch auf meinem Blog Raum und Sichtbarkeit.
Denn ich glaube: Reichweite sollte man nicht nur für sich selbst nutzen. Man kann sie auch teilen.
Matthias Weinreuther kenne ich inzwischen seit rund 13 Jahren über das BNI-Netzwerk. Über diese lange Zeit ist eine vertrauensvolle Verbindung entstanden. Genau solche Beziehungen sind für mich ein gutes Beispiel dafür, was Netzwerken wirklich bedeutet: nicht nur Visitenkarten austauschen oder Geschäfte machen, sondern Menschen über viele Jahre begleiten, voneinander lernen, sich gegenseitig unterstützen und auch einmal Türen füreinander öffnen.
Gerade als Unternehmer habe ich immer wieder erlebt, wie wertvoll es ist, Wissen weiterzugeben, Kontakte zu verbinden und anderen eine Bühne zu bieten.
Hinzu kommt: Manche Themen meiner Gastautoren beschäftigen auch mich selbst in meiner heutigen Unternehmensberatung. Sie betreffen Unternehmerinnen und Unternehmer ganz konkret und können dabei helfen, bessere Entscheidungen zu treffen.
Genau darum geht es mir bei Gastbeiträgen: nicht um Werbung um der Werbung willen, sondern um echten Mehrwert.
Der folgende Beitrag von Matthias beschäftigt sich mit einem solchen Thema: der Bonität eines Unternehmens und der Frage, welche Auswirkungen sie auf Kredite, Zahlungsziele und sogar Aufträge haben kann.
Ich freue mich, Matthias dafür auf meinem Blog eine Stimme und Sichtbarkeit geben zu können.
Denn gute Beziehungen werden wertvoller, wenn wir nicht nur voneinander profitieren, sondern auch füreinander Türen öffnen.
Warum ist das Thema gerade jetzt so aktuell?
Im ersten Halbjahr 2026 haben in Deutschland so viele Unternehmen Insolvenz angemeldet wie seit 2013 nicht mehr. Laut einer aktuellen Studie der Creditreform 1Wirtschaftsforschung stieg die Zahl der Unternehmensinsolvenzen um 7,8 Prozent auf 12.900 Fälle. Viele dieser Betriebe standen wirtschaftlich solide da. Manche sind schlicht daran gescheitert, dass ihre Bonität im entscheidenden Moment nicht ausgereicht hat, um eine Finanzierungslücke zu schließen.
Bonität klingt nach Bankgespräch und Jahresabschluss, betrifft aber jeden Betrieb im Alltag, oft ohne, dass es jemand bemerkt. Sie entscheidet über Kreditkonditionen, über Zahlungsziele bei Lieferanten und manchmal sogar über den Zuschlag bei einer Ausschreibung. Gerade in einer wirtschaftlich angespannten Zeit, in der Banken genauer hinschauen, lohnt sich ein Blick auf die eigene Bewertung mehr denn je.
Was ist der Bonitätsindex, und wer nutzt ihn?
Der Bonitätsindex ist eine Kennzahl, die zeigt, wie zuverlässig ein Unternehmen seinen Zahlungsverpflichtungen nachkommt und wie stabil seine wirtschaftliche Lage ist. Wirtschaftsauskunfteien wie die Creditreform oder CRIF Bürgel errechnen diesen Wert aus verschiedenen Datenquellen und aktualisieren ihn laufend. Der Kreis derer, die anschließend darauf schauen, ist deutlich größer, als die meisten Betriebe vermuten. Versicherungen prüfen ihn vor Abschluss einer Gewerbe- oder Kautionsversicherung, Leasinggesellschaften vor der Finanzierung neuer Maschinen oder Fahrzeuge. Auch bei einer Unternehmensnachfolge werfen potenzielle Käufer oder Investoren zuerst einen Blick auf diesen Wert. Neue Geschäftspartner ziehen ihn heran, bevor sie sich auf eine engere Zusammenarbeit einlassen.
Wie kommt die Bewertung zustande, und was schwächt sie unbemerkt?
In die Bewertung fließen unter anderem die Zahlungshistorie, zentrale Bilanzkennzahlen und das bisherige Auskunftsverhalten des Unternehmens ein. Genau beim Auskunftsverhalten liegt eine der häufigsten Stolperfallen: Viele Betriebe schwächen ihre Bonität, ohne es zu merken. Eine veraltete Selbstauskunft bei der Creditreform gehört zu den häufigsten Ursachen, ebenso eine unklare Bilanzstruktur, die den Wirtschaftsauskunfteien eine faire Einschätzung erschwert.
Was bringt eine gute Bonität konkret?
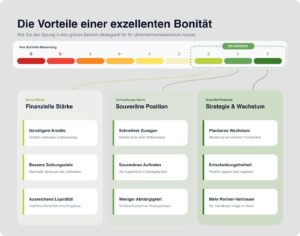
Ein guter Bonitätsindex öffnet Türen. Banken bieten bessere Kreditkonditionen an, der Verhandlungsspielraum bei Finanzierungen wächst, und Geschäftspartner vertrauen dem Unternehmen schneller. Gerade im Handwerk und Mittelstand, wo Investitionen oft fremdfinanziert werden, macht dieser Unterschied sich schnell bemerkbar, besonders in wirtschaftlich angespannten Phasen, in denen Banken ihre Vergabekriterien verschärfen.
Was kostet eine schlechte Bonität?
Die Kehrseite zeigt sich meist erst, wenn es darauf ankommt. Höhere Zinsen verteuern jede Finanzierung, Kreditlinien fallen enger aus als nötig, und im schlechtesten Fall lehnt die Bank die Anfrage ganz ab oder ein Auftrag geht an einen Mitbewerber mit besserer Bewertung. Angesichts der aktuellen Insolvenzzahlen zeigt sich, wie schnell aus einer engen Finanzierungslage eine existenzielle Situation werden kann.
Warum lohnt sich ein Blick auf den aktuellen Bonitätsindex schon jetzt und nicht erst im Ernstfall?
Die eigene Bonität zeigt sich in der Regel erst beim nächsten Kreditantrag, wenn kaum noch Zeit für Korrekturen bleibt. Wer schon vorher aktiv gegensteuert, geht mit einer deutlich besseren Ausgangslage in das nächste Bankgespräch und verschafft sich damit gerade in wirtschaftlich unsicheren Zeiten einen spürbaren Vorsprung. Wer beispielsweise einmal jährlich die eigene Selbstauskunft prüft, gewinnt wertvolle Zeit für Korrekturen, lange bevor die nächste Finanzierungsanfrage ansteht. Gerade in wirtschaftlich angespannten Phasen wie aktuell reagieren Banken empfindlicher auf jede Unklarheit in den Unterlagen. Ein guter Bonitätsindex lässt sich selten über Nacht aufbauen, wohl aber gezielt und Schritt für Schritt verbessern, wenn genug Vorlauf bleibt.
Wie sieht das in der Praxis aus?
Zwei Unternehmer kaufen den gleichen Lkw. Trotzdem zahlt einer der beiden monatlich 200 Euro weniger als Rate. Beide wählen dieselbe Ausstattung und investieren die gleiche Summe. Beide kaufen sogar beim selben Händler. Der Unterschied liegt in der Vorbereitung. Der Unternehmer mit den besseren Konditionen hatte seine Bonitätsdaten vorher bei der Creditreform aktualisieren lassen. Er korrigierte fehlerhafte Einträge und reichte aktuelle Zahlen ein. Das Ergebnis waren spürbar bessere Kreditkonditionen für exakt denselben Lkw. Entscheidend war allein, welches Bild die Wirtschaftsauskunftei von seinem Unternehmen hatte.
Wie lässt sich die eigene Bonität verbessern?
Der erste Schritt ist einfach. Die Selbstauskunft kann einmal im Jahr kostenfrei, bei Änderungen auch mehrfach, bei der Creditreform abgerufen werden.
Wer darüber hinaus Unterstützung möchte, findet in meinem Ratgeber „Bonität ist kein Hexenwerk“ eine verständliche Einführung in das Thema, auf 48 Seiten und ohne unnötigen Fachjargon.
Hier sind weitere Informationen dazu:
https://liquiditaetsgarant.de/ratgeber-bonitaet
